-
- Newsletter
- EN
-
Light Dark
Le coût et la géographie de l’absence de services financiers
 by Rebecca Szantyr
 Nov 11, 2026
 9 min


Cet article explore les difficultés rencontrées par les entreprises de la filière halieutique autour du lac Victoria, au Kenya, pour accéder à des financements formels abordables, accessibles et adaptés à leurs besoins. Faute d’alternatives appropriées, elles se tournent vers des prêts informels coûteux et des crédits numériques à court terme.
À Nyakwara Beach, au Kenya, Adhiambo commence sa journée avant l’aube. En milieu de matinée, elle a parfois déjà écoulé des marchandises représentant plusieurs milliers de shillings. Mais en fin de journée, une part importante de ses revenus peut être consacrée au remboursement d’un prêt contracté auprès d’un prêteur informel, qui applique un taux d’intérêt de 10 % par jour. Sur une base simple, sans capitalisation des intérêts, cela équivaut à un taux annuel de 3 650 %.
L’expérience d’Adhiambo est loin d’être un cas isolé. Les études de terrain menées par MSC (MicroSave Consulting) autour du lac Victoria, dans le cadre du programme Women and Youth Economic Empowerment in Fisheries through Inclusive Market Access (WYEEFIMA), ont révélé de nombreuses situations similaires: des entreprises de la filière halieutique qui dépendent de crédits informels particulièrement coûteux pour financer leurs activités quotidiennes.
La véritable question n’est donc pas simplement de savoir pourquoi un prêteur informel peut appliquer des taux aussi élevés. Elle consiste plutôt à comprendre pourquoi ce prêteur demeure parfois la source de fonds de roulement la plus accessible pour une commerçante de poisson. Et pourquoi le téléphone qu’elle garde dans sa poche, censé faciliter son accès aux services financiers formels, ne lui propose souvent que des crédits certes pratiques, mais encore trop coûteux, trop limités ou assortis de délais de remboursement trop courts pour répondre aux besoins de son activité.
Ces deux réalités illustrent le coût de l’absence de services financiers adaptés.
La géographie de l’absence
Pour comprendre à quoi ressemble cette absence dans les communautés riveraines du lac Victoria, au Kenya, il est utile de partir d’un lieu précis: Kendu Bay.
Autrefois, Kendu Bay était un important centre commercial. Les commerçants, les boutiques, les bateaux à vapeur qui assuraient le transport des passagers et des marchandises vers les ports d’Ouganda et de Tanzanie, ainsi que la foire commerciale de Kendu, contribuaient à l’animation économique de la ville.
Au fil du temps, la prospérité de Kendu Bay a décliné. Le transport lacustre a perdu de son importance et la réorganisation du réseau routier a progressivement déplacé les activités commerciales vers d’autres localités.
Aujourd’hui, l’ancien centre commercial porte encore les traces de ce passé: bâtiments abandonnés aux toitures en tôle rouillée, murs en pierre délabrés et rues désertes. Les pêcheurs utilisent désormais l’ancien débarcadère pour observer les conditions météorologiques sur le lac. Il arrive même qu’un créateur de contenu s’y rende pour prendre quelques photos.
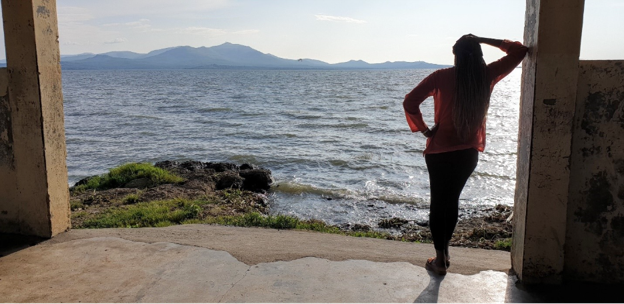
Mais l’histoire de Kendu Bay est révélatrice d’une réalité plus profonde: l’absence de services financiers ne peut pas s’expliquer uniquement par un manque d’activité économique.
La même contradiction s’observe dans les communautés de pêcheurs et de commerçants installées le long du lac Victoria, l’une des principales sources de poissons et de moyens de subsistance de la région. Malgré l’importance de cette activité économique, de nombreuses entreprises situées autour des sites de débarquement restent éloignées des institutions financières.
En 2024, les pêcheurs du lac Victoria ont débarqué 67 575 tonnes de poisson. Le long des quelque 550 kilomètres de côtes kényanes, des centaines de plages de débarquement accueillent des pêcheurs, des commerçants, des transformateurs, des transporteurs et de nombreux autres acteurs dont les revenus dépendent de l’acheminement du poisson du lac jusqu’aux consommateurs.
Quelques exemples suffisent à illustrer cette situation.
Prenons le cas de Sindo, un site de débarquement et un centre commercial de la région du lac Victoria qui ne dispose d’aucune agence bancaire, d’aucun bureau de coopérative d’épargne et de crédit (SACCO), ni d’aucun point de service de microfinance.
Les communautés insulaires voisines, notamment Rusinga, Mfangano et Remba, font face à des contraintes géographiques encore plus importantes, puisque leurs déplacements dépendent du transport par bateau ou par ferry.
Pour les acteurs de la filière halieutique installés dans cette zone, accéder à une agence bancaire commerciale implique de se rendre à Mbita ou à Homa Bay, d’engager des frais de transport et de consacrer plusieurs heures à un déplacement qui aurait autrement pu être consacré à leurs activités commerciales.
À l’échelle des comtés, les statistiques relatives à l’inclusion financière peuvent pourtant classer ces communautés parmi les populations « desservies ». Mais la réalité du terrain raconte une tout autre histoire. Même lorsque l’activité économique est dynamique, l’accès aux services financiers formels reste souvent limité, voire inexistant, à proximité des sites de débarquement.
Au-delà de la distance: des services financiers qui ne répondent pas aux réalités du terrain
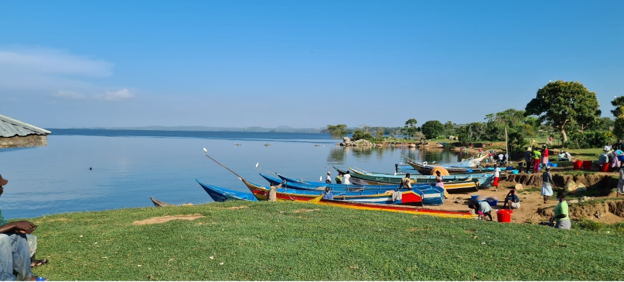
La distance physique n’est toutefois qu’une partie du problème.
Une commerçante de poisson peut ne disposer d’aucun justificatif d’emploi formel, de garanties conventionnelles suffisantes ou d’un historique de transactions reconnu par les banques. Elle peut également douter de la capacité des institutions financières à comprendre les spécificités de son activité.
Cette réalité est d’autant plus importante que les besoins de financement sont considérables.
Paradoxalement, les discussions sur la réduction du déficit annuel de financement de l’aquaculture en Afrique, estimé à 12 milliards de dollars américains, portent souvent sur la conception des produits financiers, les montants des prêts, les échéanciers de remboursement, les garanties exigées et les durées de financement.
Ces questions sont essentielles. Mais une autre question doit être posée en amont: où une commerçante de poisson installée à Sindo ou à Nyakwara pourrait-elle accéder à un tel produit financier, même s’il existait?
Les travaux de terrain menés par MSC dans le cadre du programme WYEEFIMA mettent en évidence ce même décalage : les ressources halieutiques, les commerçants et les activités économiques sont bien présents, mais les services financiers adaptés font souvent défaut.
De nombreuses communautés autour du lac Victoria ne disposent d’aucune présence physique d’institutions financières à proximité. Cette absence contribue également à fragiliser la confiance.
Les recherches de MSC sur les agents de dépôt et de retrait d’argent (cash-in/cash-out) montrent que la disponibilité d’un service financier ne suffit pas, à elle seule, à garantir son utilisation. La proximité, la confiance et la qualité de l’accompagnement humain jouent également un rôle déterminant dans l’adoption et l’utilisation durable de ces services.
Une simple application mobile ne suffit pas nécessairement à rassurer une commerçante qui connaît peu les services financiers formels et qui a besoin d’être accompagnée pour comprendre les solutions qui lui sont proposées.
Le crédit numérique : une réponse partielle à un besoin plus large
Le crédit numérique a néanmoins contribué à réduire une partie de ces obstacles.
Le financement de terminaux mobiles à des conditions abordables et les procédures d’approbation rapides, fondées sur l’historique des transactions effectuées via les services de mobile money, ont fait du crédit numérique l’un des premiers services financiers formels auxquels de nombreux ménages kényans ont pu accéder.
En mai 2026, 252 prestataires de crédit numérique agréés avaient accordé 8,37 millions de prêts, pour une valeur totale de 150,56 milliards de KES (1,16 milliard de dollars américains).
Cependant, l’élargissement de l’accès au crédit ne s’est pas systématiquement accompagné d’une amélioration de son accessibilité financière, notamment lorsque les emprunteurs ont recours de manière répétée à des crédits numériques de courte durée.
À titre d’exemple, M-Shwari, un service d’épargne et de crédit mobile proposé via M-PESA, applique des frais de crédit de 7,5 %, auxquels s’ajoute une taxe d’accise de 1,5 %, pour un prêt d’un mois.
De son côté, Fuliza, le service de découvert de M-PESA qui permet de finaliser une transaction lorsque le solde disponible est insuffisant, applique des frais d’accès ainsi que des frais journaliers variables selon le montant emprunté et la durée du remboursement.
Au-delà du coût, c’est surtout l’inadéquation entre les caractéristiques des crédits proposés et les besoins réels des entreprises de la filière halieutique qui pose problème.
Beaucoup de ces activités nécessitent des montants de financement plus importants et des délais de remboursement plus longs que ceux proposés par les offres classiques de crédit mobile.
Une entreprise de pêche artisanale réalisant un chiffre d’affaires annuel de 600 000 KES (4 618 dollars américains) a besoin d’un fonds de roulement adapté à son cycle commercial.
Une commerçante spécialisée dans la vente d’omena peut, par exemple, avoir besoin d’un financement couvrant une période de trois semaines de faible activité commerciale.
Un exploitant de ferme piscicole, quant à lui, peut avoir besoin d’un financement couvrant un cycle de production de huit mois, afin de permettre aux poissons d’atteindre leur maturité avant que les remboursements ne deviennent importants.
Les entreprises de plus grande envergure présentent des besoins différents. Les écloseries et les petites et moyennes entreprises (PME) de l’aquaculture ont besoin de solutions structurées de financement du fonds de roulement, de financement d’actifs ou de financement du commerce. Les unités de transformation peuvent, quant à elles, avoir besoin d’équipements de conservation et de chaîne du froid.
Un crédit mobile standardisé, de faible montant et à court terme, ne peut répondre à l’ensemble de ces besoins.
Passer de l’accès au financement à des solutions réellement adaptées
Cette situation met en évidence un enjeu fondamental : faciliter l’accès aux services financiers ne suffit pas.
Les canaux numériques permettent de réduire les distances. Toutefois, pour proposer des produits financiers à plus forte valeur ajoutée, les institutions financières doivent comprendre les réalités économiques de la filière halieutique : la saisonnalité des activités, les cycles de production, les fluctuations des prix, les risques liés aux intrants, les relations commerciales, les flux de trésorerie et le manque de garanties conventionnelles.
Cette compréhension est indispensable pour concevoir des solutions adaptées, notamment des crédits de fonds de roulement, du financement d’actifs, des produits d’assurance et des financements de production à plus long terme.
Le défi porte donc à la fois sur l’accessibilité des services et sur leur adéquation aux besoins.
Les recherches de MSC sur les services bancaires sensibles aux enjeux de genre (gender-intelligent banking) au Kenya aboutissent à une conclusion similaire : les produits financiers doivent tenir compte de la manière dont les clients génèrent leurs revenus, empruntent et gèrent leur argent.
Les institutions financières et leurs partenaires peuvent contribuer à combler ce déficit de distribution et d’adéquation des produits en s’appuyant sur des intermédiaires locaux de confiance, en exploitant plus efficacement les données transactionnelles et en développant des solutions financières adaptées aux flux de trésorerie et aux cycles de production de la filière halieutique.
L’opportunité commerciale est réelle: ces entreprises génèrent déjà des revenus et sont prêtes à payer pour accéder à des financements, souvent à des coûts particulièrement élevés. Pourtant, elles restent insuffisamment desservies par les institutions financières formelles.
Le deuxième article de cette série analysera l’ampleur de cette opportunité et les perspectives d’investissement qu’elle représente.
Pour l’heure, l’expérience d’Adhiambo apporte une réponse claire à la question initiale: un véritable accès aux services financiers doit reposer sur trois piliers complémentaires : la proximité, la confiance et l’adéquation des solutions aux besoins.
Sans ces trois dimensions, les services financiers formels continueront de rester hors de portée des entreprises qu’ils sont pourtant censés accompagner et soutenir.
Cet article est une adaptation française de l’article original rédigé par Lois Eva Adongo.

Laisser des commentaires